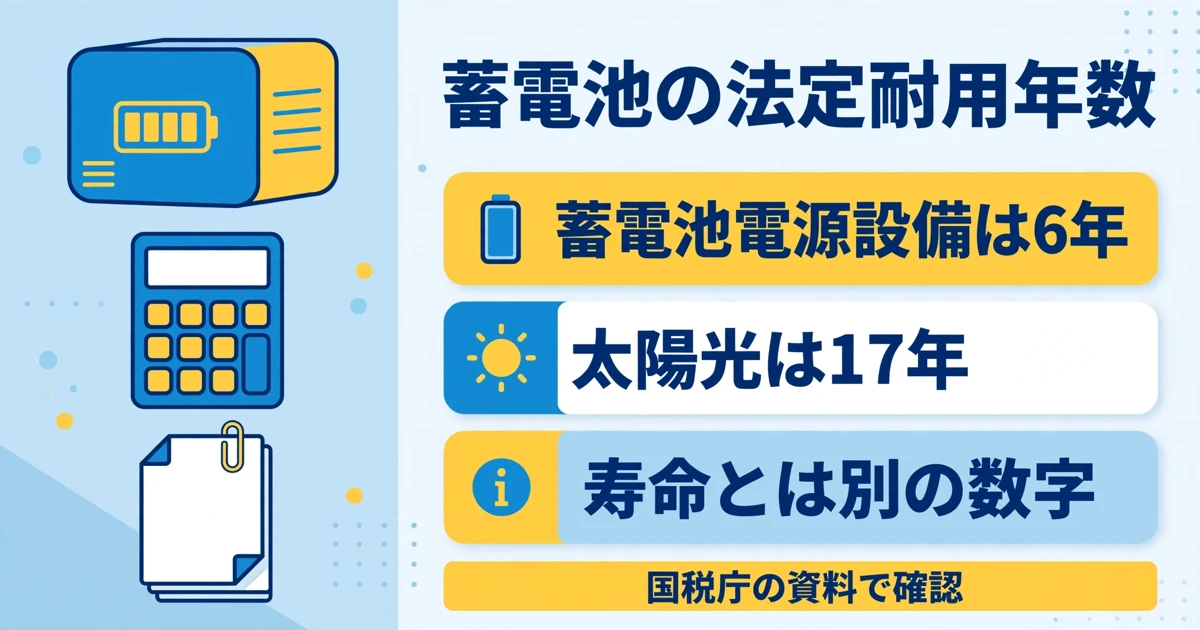
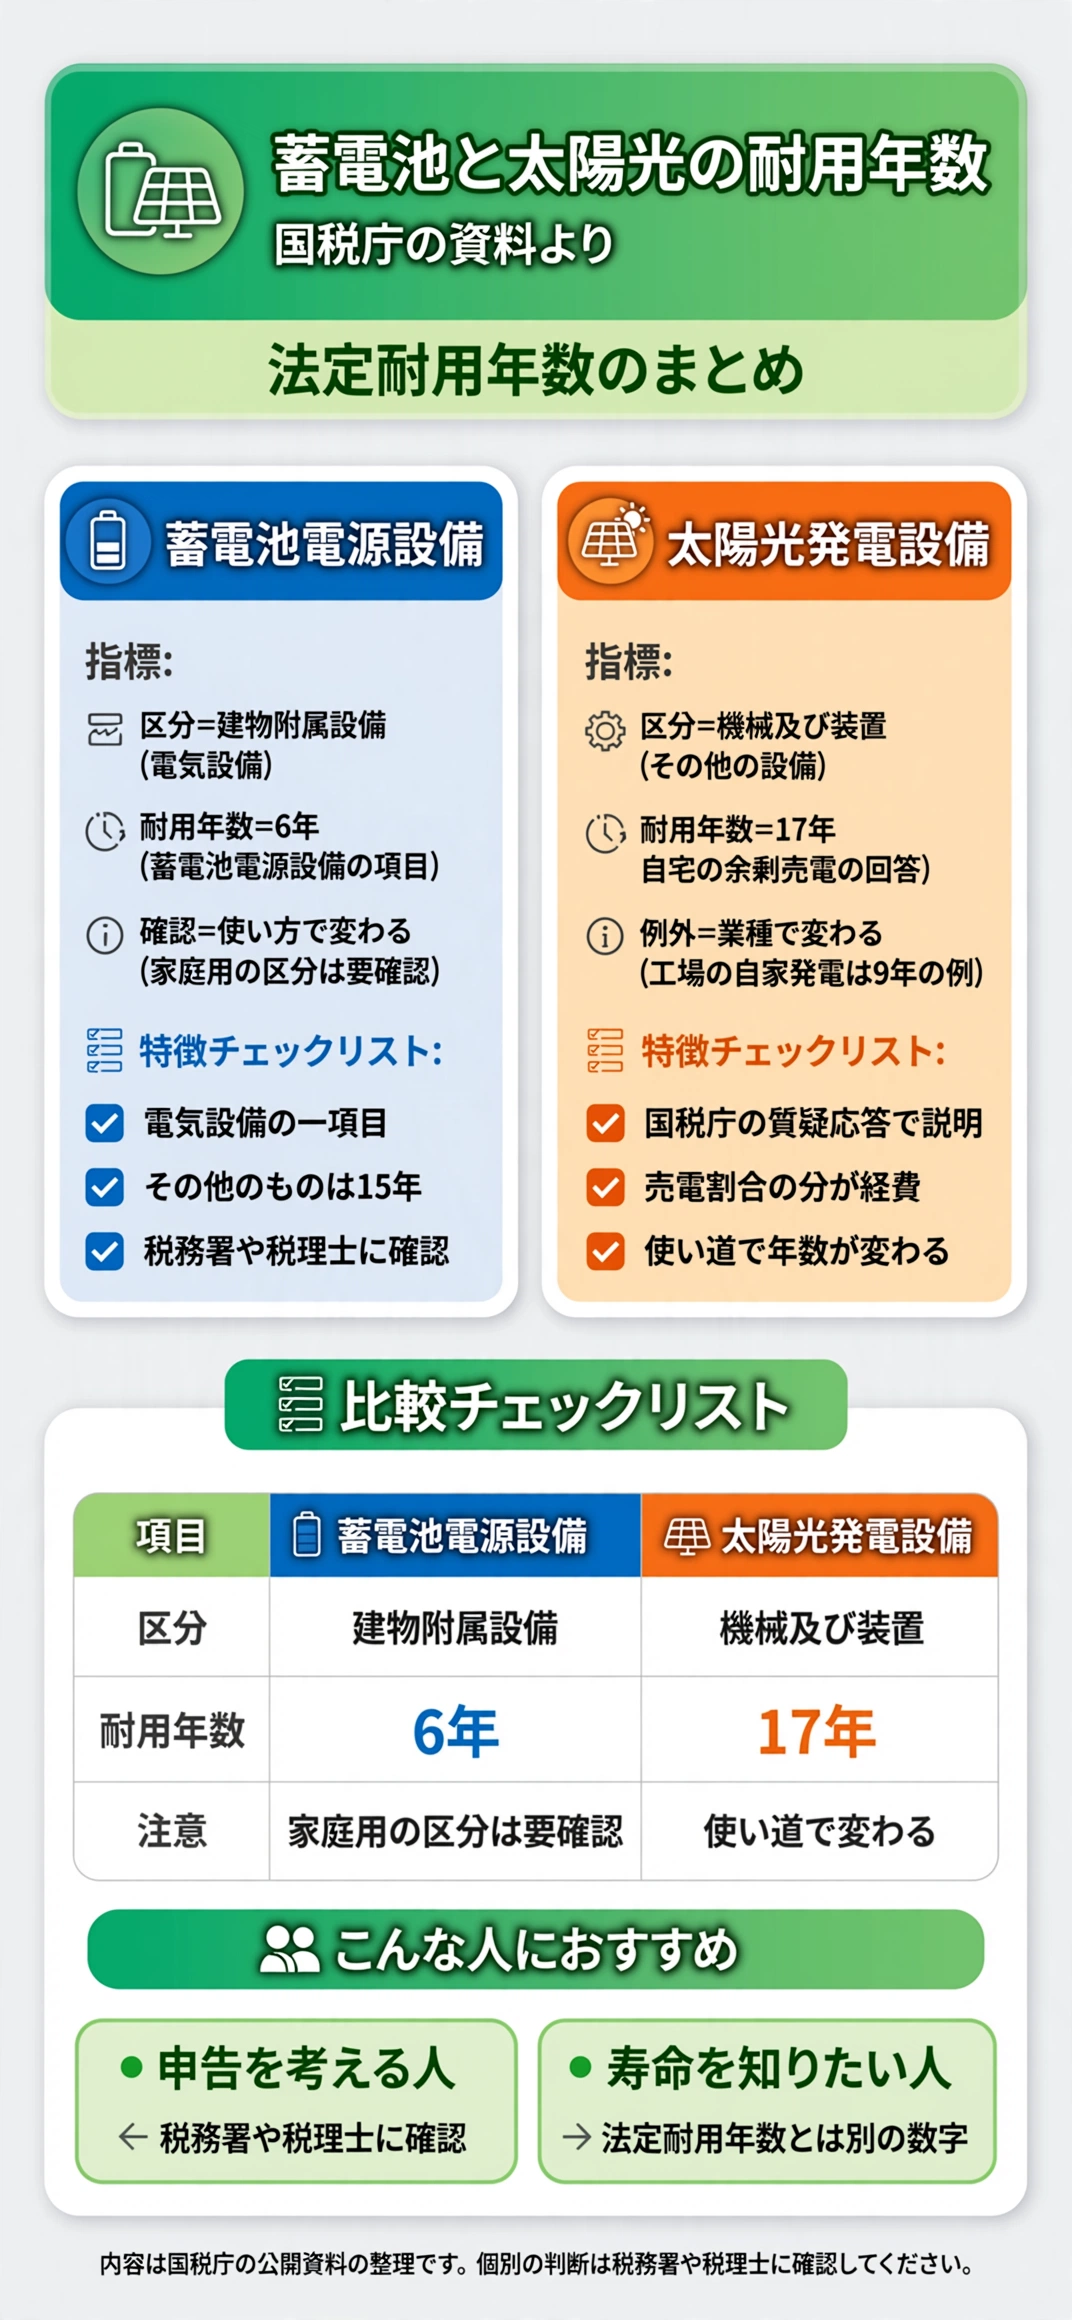
結論から言うと、国税庁の耐用年数表で「蓄電池電源設備」は、建物附属設備の電気設備として6年です。「その他のもの」は15年です。太陽光発電設備は、機械及び装置の「その他の設備」で17年と、国税庁が回答しています。
ただし、家庭用の蓄電池が、このどれに当たるかを、はっきり書いた国税庁の資料は、当社は確認できていません。区分は、設備の使い方で変わるため、申告の前に、税務署か税理士へ確認が必要です。
今回は、国税庁の公式ページを読み、法定耐用年数の意味、蓄電池と太陽光の年数、減価償却の計算の考え方、自宅に設置する場合の注意を整理しました。2026年11月19日に確認した内容です。
蓄電池の法定耐用年数とは、何のための数字なのか?
法定耐用年数とは、税金の計算で使う、設備ごとの「使える期間」の決まりです。設備を買った金額を、何年に分けて経費にするかを決めるために使います。
減価償却と、どう関係するのか?
| 用語 | 意味 | 蓄電池での例 |
|---|---|---|
| 取得価額 | 設備を買って、使えるようにするまでの金額 | 本体と工事費の合計 |
| 減価償却 | 取得価額を、使用できる期間に分けて経費にすること | 毎年、少しずつ経費にする |
| 法定耐用年数 | 分ける年数の、法律上の決まり | 6年、15年など |
国税庁の説明では、事業などに使う機械装置や建物附属設備は、時間がたつと価値が減ります。そのため、買った金額を、取得した年に全額は経費にしません。
使用できる期間の全体にわたって、分けて必要経費としていきます。この使用できる期間にあたるものが、法定耐用年数です。
物理的な寿命とは、何が違うのか?
| 数字 | 何のための数字か | 誰が決めるか |
|---|---|---|
| 法定耐用年数 | 税金の計算で、経費にする年数 | 法令(省令) |
| メーカーの保証期間 | 故障や容量低下を、無償で直す期間 | メーカー |
| 実際の寿命 | 使えなくなるまでの、現実の期間 | 使い方や環境で変わる |
法定耐用年数が6年でも、蓄電池が6年で使えなくなるわけではありません。逆に、保証が15年でも、税金の計算では、別の年数を使います。
実際の寿命や、買い替えの時期は、家庭用蓄電池の寿命を比べた解説で、まとめています。
家庭で使う蓄電池にも、関係あるのか?
- 事業で使う設備は、減価償却で経費にする
- 自宅の設備を、売電などの事業に使う場合は、使った割合の分だけ、関係する
- 自宅で使うだけの設備は、税金の経費にはならない
国税庁の質疑応答では、給与をもらっている人が、自宅の太陽光で余った電気を売る場合、売電の収入は、原則として雑所得になる、と説明されています。
減価償却費は、発電量のうち、売った電力量の割合の分だけを、必要経費にできます。自宅で使った分は、経費に入りません。
蓄電池の法定耐用年数は、何年なのか?
国税庁の耐用年数表には、「蓄電池電源設備」という項目があります。ただし、家庭用の蓄電池が、この項目に当たるかは、設備の使い方で変わります。
蓄電池電源設備は、6年と15年のどちらなのか?
| 区分 | 項目 | 耐用年数 |
|---|---|---|
| 建物附属設備 | 電気設備(照明設備を含む)の「蓄電池電源設備」 | 6年 |
| 建物附属設備 | 電気設備(照明設備を含む)の「その他のもの」 | 15年 |
国税庁の確定申告書等作成コーナーの耐用年数表では、建物附属設備の電気設備のうち、「蓄電池電源設備」が6年、「その他のもの」が15年と載っています。
蓄電池電源設備とは、停電のときなどに、電気を供給するための蓄電池の設備を指す項目です。建物に取りつけられた設備の分類のため、建物と一体の設備として扱われます。
家庭用の蓄電池が、蓄電池電源設備に当たるのか、それとも別の区分になるのかは、当社は、国税庁の資料で確認できていません。
太陽光発電設備は、何年なのか?
| 設備 | 区分 | 耐用年数 | 出典 |
|---|---|---|---|
| 太陽光発電設備(自宅で余剰売電) | 機械及び装置の「その他の設備」(金属製) | 17年 | 国税庁の質疑応答(所得税) |
| 太陽光・風力発電(自動車製造業の工場の自家発電) | 輸送用機械器具製造業用設備 | 9年 | 国税庁の質疑応答(法人税) |
国税庁の質疑応答では、自宅の太陽光発電設備は、パネルやパワーコンディショナーが一体となった自家発電設備のため、一般に「機械及び装置」に分類されると考えられる、と説明されています。
年数は、耐用年数省令の別表第二にある、電気業用設備の「その他の設備」にあたる17年です。法人が、自社の工場の電力に使う場合は、工場の業種の年数、たとえば9年になる例が、別の質疑応答に載っています。
このように、同じ太陽光でも、使い道によって、年数が変わります。蓄電池も、同じ考え方で、使い道の確認が欠かせません。
区分に迷うときは、どうすればよいのか?
- 設備を、何のために、どこに設置したかを整理する
- 見積書や契約書の、設備の名称と金額を確認する
- 国税庁の耐用年数表と、質疑応答を読む
- 税務署や税理士に、区分を確認する
設備の区分は、名前だけでなく、実際の使い方で決まります。同じ蓄電池でも、建物に取りつけた設備なのか、独立した機械装置なのかで、考え方が変わる可能性があります。
当社は、税の専門家ではありません。ここに書いた内容は、国税庁の公開資料を、一般向けに整理したものです。個別の判断は、専門家にご確認ください。
減価償却は、どのように計算するのか?
減価償却の計算には、いくつかの方法があります。ここでは、最も基本的な「定額法」の考え方と、少額の設備の特例を、整理します。
定額法では、毎年いくら経費にするのか?
| 取得価額(例) | 耐用年数 | 1年あたりの経費(当社の簡易計算) |
|---|---|---|
| 120万円 | 6年 | 約20万円(120万円 ÷ 6年) |
| 120万円 | 15年 | 約8万円(120万円 ÷ 15年) |
| 120万円 | 17年 | 約7万円(120万円 ÷ 17年) |
定額法は、毎年、同じ金額を経費にする方法です。当社の簡易計算では、120万円の設備を6年で分けると、毎年約20万円です。15年なら約8万円です。
年数が短いほど、毎年の経費は大きく、早く経費にしきれます。反対に、年数が長いと、毎年の経費は小さく、長い期間に分かれます。
実際の申告では、償却率の表を使い、その年の途中に使い始めた場合の月割りも考えます。簡易計算の数字を、そのまま申告に使うことはできません。
少額の設備には、特例があるのか?
| 取得価額 | 扱い(国税庁の説明) |
|---|---|
| 10万円未満 | 全額を、使い始めた年の必要経費にする |
| 10万円以上20万円未満 | 一定の要件のもとで、まとめて3年で均等に経費にできる |
| 10万円以上30万円または40万円未満 | 一定の要件を満たす青色申告者に、全額を経費にする特例がある |
国税庁の説明では、取得価額が10万円未満の設備は、使い始めた年に、全額を必要経費にします。10万円以上20万円未満は、一定の要件のもとで、3分の1ずつ、3年に分けて経費にできます。
青色申告者の特例は、取得した時期で上限が変わります。令和8年3月31日までに取得した場合は30万円未満、その後は40万円未満と、国税庁のページに書かれています。
家庭用の蓄電池は、本体と工事費で、数十万円から百万円を超えることが多く、この特例に収まらない場合が多いと考えられます。当社の読み取りです。
自宅に設置した場合は、どう考えるのか?
- 給与をもらう人が、自宅の設備で売電する場合、収入は原則として雑所得
- 経費にできる減価償却費は、発電量のうち売った電力量の割合の分
- 自宅兼店舗の場合は、店舗で使った割合も、合理的な基準で加える
国税庁の質疑応答は、太陽光発電設備について、減価償却費の業務用割合を、売電した電力量の割合で計算すると説明しています。蓄電池に同じ考え方がそのまま使えるかは、当社は確認できていません。
蓄電池の充電と放電が、売電とどう結びつくかは、使い方で変わります。実際には、税理士に相談して、割合の決め方を、確認するのが安全です。
申告の前に、何を確かめればよいのか?
法定耐用年数は、申告のたびに、確認が必要な数字です。法令が改正されることもあるため、最新の国税庁のページを、見る習慣が役立ちます。
何を、どこで確認するのか?
| 確認すること | 確認する場所 | 備考 |
|---|---|---|
| 耐用年数の区分と年数 | 国税庁の耐用年数表、質疑応答 | 法令改正で変わる場合がある |
| 所得の区分(雑所得か事業所得か) | 国税庁の質疑応答、税務署 | 個別の事情で変わる |
| 減価償却の計算方法 | 税務署、税理士 | 償却率の表を使う |
国税庁には、電話相談や、税務署の窓口での相談があります。申告の時期は混み合うため、早めに問い合わせると、余裕を持って準備できます。
法人の場合は、顧問の税理士や、会計の担当者に、設備の区分を、早い段階で確認します。購入の前に聞いておくと、資金計画も立てやすくなります。
補助金を受けた場合は、どうなるのか?
- 補助金を受けると、取得価額の扱いが変わる場合がある
- 補助金の収入が、課税の対象になる場合がある
- 扱いは、事業か家庭用かで変わる
当社は、蓄電池の補助金を受けた場合の、減価償却の扱いについて、国税庁の資料を確認できていません。補助金を使う予定の方は、申請の前に、税務署か税理士へ確認します。
補助金の最新の状況は、国の蓄電池補助金の公募の条件を整理した解説で、まとめています。
機種や価格を比べるなら、国内メーカーの蓄電池を容量と価格で並べた比較表が役立ちます。取得価額が決まると、減価償却の計算の見通しも立ちます。
申告の前の、チェックリストは?
- 設備を、事業や売電に使うかどうかを、決める
- 設備の名称、金額、設置の日付を、書類で確認する
- 国税庁の耐用年数表と、質疑応答を、最新の内容で読む
- 区分に迷えば、税務署か税理士に確認する
- 補助金を受ける場合は、扱いを先に確認する
まとめ:「蓄電池の法定耐用年数は、結局何年?」
国税庁の耐用年数表では、建物附属設備の電気設備のうち、「蓄電池電源設備」が6年、「その他のもの」が15年です。太陽光発電設備は、機械及び装置の「その他の設備」で17年と、国税庁が回答しています。
ただし、家庭用の蓄電池が、どの区分に当たるかは、当社は確認できていません。使い道によって、年数も、経費にできる範囲も変わります。申告の前に、税務署か税理士に確認してください。
- 蓄電池電源設備は6年、その他のものは15年(建物附属設備の電気設備)
- 自宅の太陽光発電設備は、国税庁の回答で17年
- 法人の自家発電設備は、業種で年数が変わる例がある
- 自宅で使うだけの設備は、経費にならないのが基本
- 最新の内容は、国税庁のページで確認する
お読みいただき、ありがとうございます。蓄電池の法定耐用年数を調べる方の、整理の助けになれば幸いです。
出典・参照元
- 国税庁「【確定申告書等作成コーナー】耐用年数(建物/建物附属設備)」(2026年11月19日に確認)
- 国税庁「自宅に設置した太陽光発電設備による余剰電力の売却収入」(質疑応答事例、令和7年8月1日現在の法令等に基づく。2026年11月19日に確認)
- 国税庁「風力・太陽光発電システムの耐用年数について」(質疑応答事例、令和7年8月1日現在の法令等に基づく。2026年11月19日に確認)
- 国税庁「No.2100 減価償却のあらまし」(令和8年4月1日現在の法令等に基づく。2026年11月19日に確認)
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。料金・サービス内容は変更される場合があるため、最新情報は必ず公式サイトにてご確認ください。
| サービス | タイナビ蓄電池 | エコ×エネの相談窓口 | グリエネ | V2H |
| 特徴 | 「タイナビ蓄電池」は家庭用および産業用の蓄電池に関する無料一括見積りサービスです。累計4万人の利用実績があり、蓄電池を最大5社から一括で見積り依頼できる点が特徴。補助金の適用による低価格での導入が可能です。 | 蓄電池の適正価格を知るための一括見積もりサイト。中立的な立場で最適な販売施工会社を紹介し、しつこい営業は一切なし。優良施工会社のみを紹介し、見積もりや相談が無料。最短60秒で複数社の見積もりが可能。 | グリエネは、住宅用太陽光発電や蓄電池の導入を検討しているユーザーに対し、全国450社の厳選された販売施工会社から最大5社の見積もりを提供するサービスです。個別のカスタマーサポートが提供され、安全かつ信頼できる施工会社のみが紹介されます。 | EV・PHEV車の充電設備設置サービス。V2H機器の設置を専門とし、自社施工により工事費を抑えられる。補助金申請の代行にも対応し、国および自治体の補助金を活用可能。関東エリアを中心に展開し、最短2時間で設置可能。 |
| 概要 | 蓄電池の導入費用は約80万円から200万円で、サービスを利用することで最適な価格での提案を受けることができます。 | 現在50%オフのキャンペーンを実施中です。期間限定ですので早めに見積もりを取って比較してみることをおすすめします。 | 見積もり依頼とカスタマーサポートは無料で提供されています。導入費用は、住宅用太陽光発電が100万円から140万円、蓄電池が150万円から200万円、オール電化が35万円から50万円の範囲です。 | 見積もり無料。補助金活用で大幅割引あり。機器価格は10万円〜80万円程度、工事費33,000円〜 |
| 運営会社 | 株式会社グッドフェローズ | WAVE株式会社 | 株式会社じげん | 株式会社GRACE |
| ポイント | 10年以上使える設計で、耐久性を求めるならここがピカイチ | 業界の最安値を徹底的に検索したいなら | 太陽光発電・蓄電池・オール電化を一括比較したいなら | EVとの連携を考えているならこれがピカイチ |
| 詳細 |  |
 |